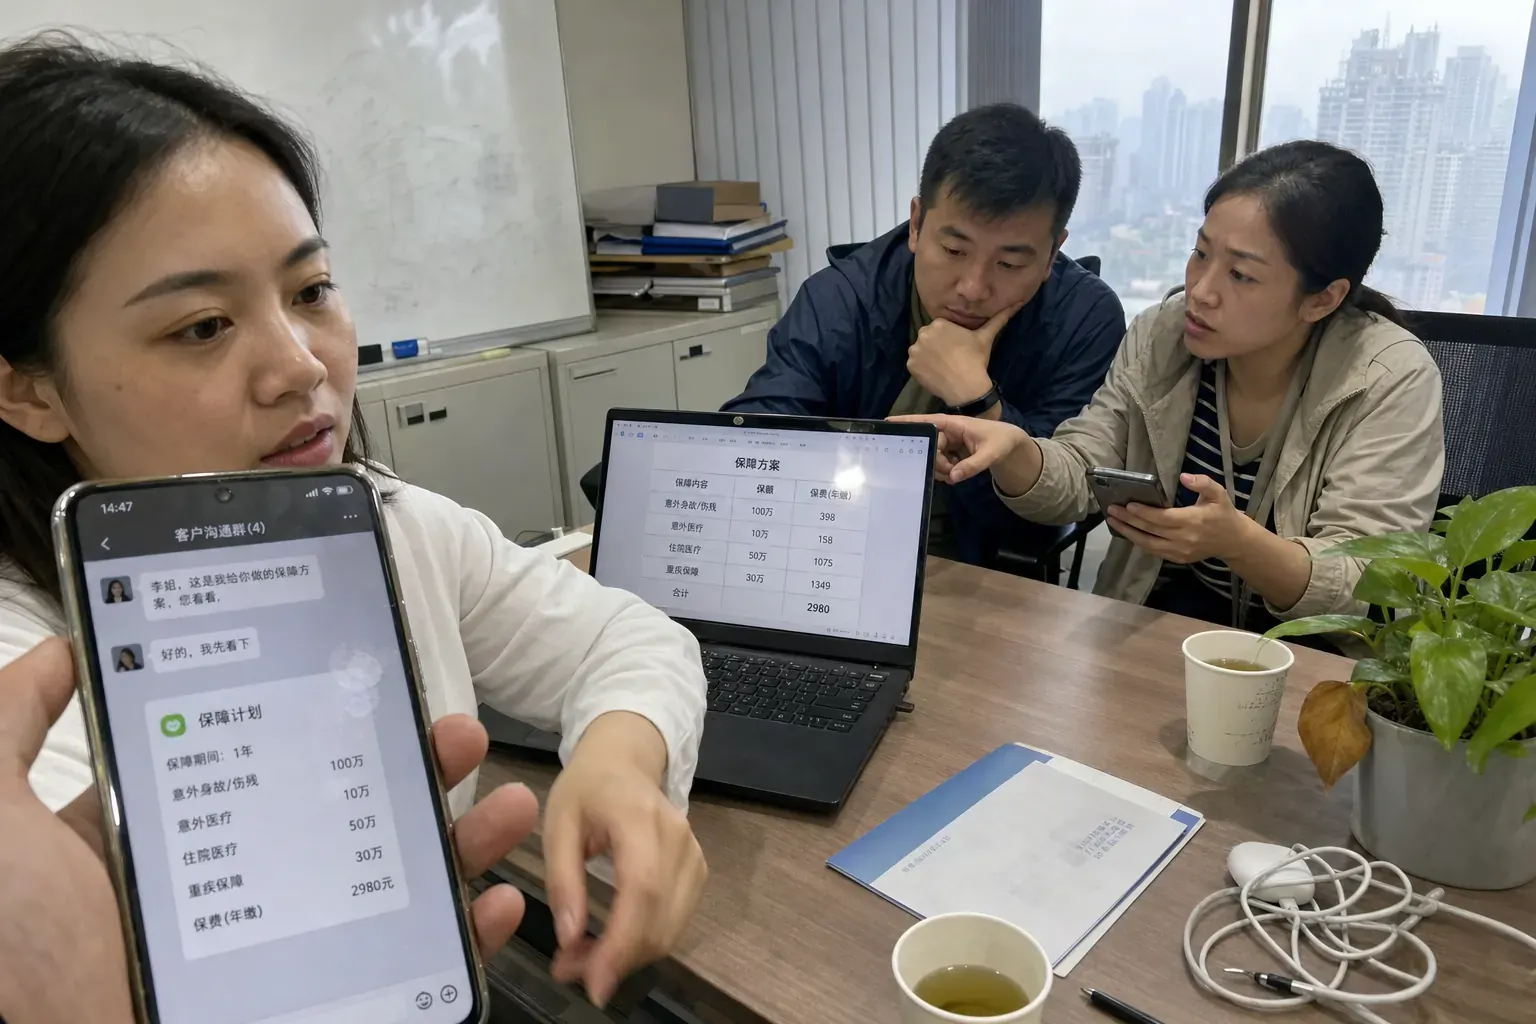
Ni Tmall Global ni aucune autre boutique transfrontalière ne permet à un assureur, à une banque ou à une société de gestion étrangère de vendre aux particuliers de Chine continentale. Assurance et placements y exigent une licence locale, et depuis le 30 septembre 2026 leur promotion en ligne aussi. Les voies qui fonctionnent passent toutes par une entité ou un partenaire agréé sur place, et le client finit toujours sur WeChat.
Voilà qui écarte le schéma sur lequel reposent la plupart des analyses du marché chinois : une boutique Tmall, un entrepôt sous douane. La liste des importations transfrontalières de détail ne vise que des marchandises. Un contrat d’assurance ou un fonds relève du service réglementé, et la loi désigne nommément qui peut le vendre.
Seuls les assureurs constitués en application de la loi sur l’assurance, et les autres organismes qu’elle autorise, peuvent exercer une activité d’assurance. Les entreprises et organisations établies en Chine assurent leurs risques domestiques auprès d’assureurs chinois, et le bureau de représentation d’un assureur étranger ne peut exercer aucune activité d’assurance. Source : loi sur l’assurance de la République populaire de Chine (保险法), articles 6, 7 et 80, version modifiée de 2015, publiée par l’Administration d’État de régulation du marché (国家市场监督管理总局). https://www.samr.gov.cn/zw/zfxxgk/fdzdgknr/bgt/art/2023/art_4c715a53f3d4402c89f62ae77809f638.html
La porte reste en revanche ouverte à qui obtient l’agrément, et les assureurs étrangers sont de plus en plus nombreux à la franchir.
La Chine a supprimé le 1er janvier 2020 le plafond de participation étrangère dans les coentreprises d’assurance vie. Source : Securities Times (证券时报), janvier 2025. https://www.stcn.com/article/detail/1480828.html
Les assureurs étrangers détiennent désormais 9 % des primes collectées en Chine, contre 4 % en 2013, a déclaré en juin 2025 Li Yunze, président de l’Administration nationale de régulation financière (国家金融监督管理总局). Source : Sina Finance (新浪财经), juin 2025. https://finance.sina.com.cn/money/bank/bank_hydt/2025-06-18/doc-infanfym5817481.shtml
Les canaux d’accès au client chinois, et leur coût
| Canal | Audience | Coût d’exploitation | Coût par client (RMB) | Détenteur du client |
|---|---|---|---|---|
| Agents individuels | Environ 2,13 millions d’agents, mars 2026 | Commissions, étalées sur au moins 5 ans pour les primes payables sur 10 ans ou plus | Aucun chiffre publié | L’agent, sous la licence de l’assureur |
| Banques (bancassurance) | 47,77 % des primes du 1er trimestre 2026 chez 63 assureurs vie | Commission seule, depuis le 1er juillet 2026 | Aucun chiffre publié | Le conseiller bancaire |
| Plateformes en ligne (Ant Insurance, WeSure) | Plus de 90 assureurs sur Ant Insurance ; plus de 100 millions d’utilisateurs servis par WeSure | Non publié | Environ 72 de frais commerciaux par contrat nouveau (Yuanbao, 2025) | La plateforme |
| Douyin et Xiaohongshu (RedNote) | 39 % des acheteurs d’assurance en ligne la découvrent sur la vidéo courte | Budget publicitaire, sur comptes agréés uniquement | Aucun chiffre publié pour l’assurance | Le compte agréé |
| 1 439 millions d’utilisateurs mensuels ; 42 % des acheteurs en ligne découvrent l’assurance sur WeChat, Weibo ou Moments | Environ 90 euros pour la vérification d’un compte de service étranger | Aucun chiffre publié | Les contacts WeCom du vendeur | |
| Intermédiaires d’assurance | 2 506 sociétés agréées, fin 2025 | Commissions | Aucun chiffre publié | L’intermédiaire |
| Hong Kong, sur place | Plus de 7 milliards d’euros de primes nouvelles souscrites par des visiteurs du continent, 2024 | Une licence et des bureaux à Hong Kong | Aucun chiffre publié | L’assureur hongkongais |
| Wealth Management Connect | Plus de 180 000 investisseurs de la Greater Bay Area, juin 2026 | Une banque ou un courtier partenaire de part et d’autre | Aucun chiffre publié | La banque ou le courtier vendeur |
Tous les chiffres ont été vérifiés à la source en octobre 2026 ; les références suivent. La ligne Yuanbao résulte de notre propre calcul à partir de ses comptes.
Le réseau d’agents a perdu plus des trois quarts de ses effectifs depuis 2019, et le régulateur a étalé leur rémunération.
La Chine comptait fin mars 2026 environ 2,126 millions d’agents d’assurance individuels, contre un pic de 9,12 millions en 2019. Source : Jiemian (界面新闻), repris par Sina Finance, mai 2026. https://finance.sina.com.cn/jjxw/2026-05-19/doc-inhymuma3126921.shtml
Une circulaire d’avril 2025 impose d’étaler sur cinq ans au moins les commissions des contrats vie dont les primes se paient sur 10 ans ou plus. Source : Sina Finance (新浪财经), avril 2025. https://finance.sina.com.cn/jjxw/2025-04-19/doc-inetsatz7328657.shtml
Au premier trimestre 2026, les guichets bancaires ont même vendu plus d’assurance vie que les agents.
Sur les 967,8 milliards de RMB de primes émises par 63 assureurs vie au premier trimestre 2026, les banques en ont apporté 462,3 milliards, soit 47,77 %, et les agents individuels 38,76 %. Source : Securities Daily (证券日报), repris par l’administration financière locale de Wuhan, mai 2026. https://jrj.wuhan.gov.cn/ztzl_57/xyrd/bxy/202605/t20260525_2768470.shtml
Depuis le 1er juillet 2026, les assureurs ne peuvent plus verser aux banques que des commissions conformes, à l’exclusion de tous autres frais liés à la vente. Source : Sina Finance (新浪财经), juillet 2026. https://finance.sina.com.cn/wm/2026-07-03/doc-inifpqkw3648346.shtml
Les plateformes en ligne jouent le rôle de linéaire : elles référencent le produit de l’assureur et conservent l’utilisateur.
Ant Insurance travaille avec plus de 90 assureurs. Source : China News Service (中国新闻网), février 2026. https://www.chinanews.com.cn/cj/2026/02-03/10564653.shtml
WeSure, la plateforme d’assurance de Tencent, revendique plus de 100 millions d’utilisateurs servis depuis son lancement en 2017. Elle compte parmi ses partenaires Samsung Fire & Marine, un assureur à capitaux étrangers. Source : China Securities Journal (中国证券报), mai 2026. https://www.cs.com.cn/yh/bx/2026/05/26/detail_2026052610014236.html
Yuanbao, intermédiaire d’assurance en ligne coté, a engagé 2 217,2 millions de RMB de frais commerciaux et marketing en 2025, pour quelque 30,7 millions de contrats nouveaux. Source : Yuanbao Inc., résultats du quatrième trimestre et de l’exercice 2025, mars 2026. https://www.manilatimes.net/2026/03/18/tmt-newswire/globenewswire/yuanbao-inc-announces-fourth-quarter-and-fiscal-year-2025-unaudited-financial-results/2302540
C’est souvent par la vidéo courte que l’acheteur entend parler d’un produit pour la première fois. (C’est aussi là que les plateformes font le ménage avec le plus de zèle : les règles exposées plus bas y frapperont en premier.)
42 % des acheteurs d’assurance en ligne en Chine découvrent l’assurance par WeChat, Weibo ou Moments, et 39 % par les applications de vidéo courte, selon une étude de 2025 menée par Yuanbao et un centre de recherche de la PBC School of Finance de l’université Tsinghua. Source : China National Radio (央广网), mai 2026. https://www.cnr.cn/jrpd/mxhq/20260512/t20260512_527617869.shtml
Au troisième trimestre 2026, Douyin a supprimé plus de 45 000 contenus financiers non conformes, sanctionné plus de 1 000 comptes et retiré l’ensemble de ses 6 888 certifications de « conseiller en patrimoine ». Source : 21st Century Business Herald (21世纪经济报道), septembre 2026. https://m.21jingji.com/article/20260921/herald/c474648451a908b7a1315d191a42a10c.html
La première charte de la communauté financière de Xiaohongshu pose deux conditions, la licence puis la certification par la plateforme, et proscrit les licences prêtées ou louées. En six mois, la plateforme a retiré plus de 1,01 million de notes financières et 157 000 comptes. Source : Tencent News (腾讯新闻), septembre 2026. https://news.qq.com/rain/a/20260915A0C20Q00
WeChat s’impose comme le canal principal du secteur, pour une question de propriété. D’où qu’il vienne, un prospect atterrit dans les contacts WeCom d’un vendeur agréé, et c’est là que se discute, des années plus tard, le renouvellement.
Plus de 14 millions d’entreprises et d’organisations utilisent WeCom, par lequel elles servent chaque jour plus de 750 millions d’utilisateurs de WeChat. Source : Yicai (第一财经), août 2025. https://www.yicai.com/news/102783091.html
Weixin et WeChat réunissaient 1 439 millions d’utilisateurs actifs mensuels au 30 juin 2026. Source : Tencent Holdings, résultats du deuxième trimestre 2026, août 2026. https://www.tencent.com/wp-content/uploads/2026/08/Tencent-Announces-2026-Second-Quarter-Results.pdf
Une entité étrangère acquitte, pour chaque demande de vérification WeChat, des frais d’examen uniques d’environ 90 euros. Source : WeChat Open Community (微信开放社区), juin 2025. https://developers.weixin.qq.com/community/develop/article/doc/000e64388c0f107faf739efcd66813
Le parcours type est bref. L’acheteur découvre un vendeur agréé dans une vidéo Channels ou au guichet d’une banque, l’ajoute sur WeCom et reçoit le lien de souscription depuis le mini-programme de l’assureur. Le compte de service prend ensuite le relais pour les documents contractuels et les rappels d’échéance. Tout se joue dans une seule application.
WeChat, lui aussi, encadre la catégorie. Channels, son fil vidéo, exige la vérification des comptes d’assurance, et Tencent a passé ses publicités au crible avant l’entrée en vigueur des nouvelles règles.
Les comptes WeChat Channels qui proposent des services d’assurance, par exemple des recommandations de produits, doivent justifier d’une vérification de professionnel ou d’établissement d’assurance, aux termes d’une charte publiée par Tencent en mars 2026. Source : Securities Times (证券时报), mars 2026. https://www.stcn.com/article/detail/3699887.html
En amont des nouvelles règles, Tencent a contrôlé les publicités financières sur ses plateformes, retiré les annonces non conformes et banni les comptes sans qualification financière. Source : Shanghai Securities News (上海证券报), repris par Xinhua (新华网), septembre 2026. https://www.news.cn/money/20260918/12e005358d6141b294d519190237c823/c.html
Dans ce secteur, les intermédiaires tiennent lieu de distributeurs : leur licence les autorise à placer les produits de nombreux assureurs.
La Chine comptait 2 506 intermédiaires d’assurance professionnels fin 2025. Source : China Banking and Insurance News (中国银行保险报), repris par Sina Finance, août 2026. https://finance.sina.cn/bank/yhgd/2026-08-14/detail-ininhxpm9280955.d.html
Les intermédiaires ont capté 72,2 % des 184,55 milliards de RMB de primes d’assurance dommages souscrites en ligne en Chine en 2025. Source : National Business Daily (每日经济新闻), repris par Sina Finance, d’après l’Association des assureurs de Chine, août 2026. https://finance.sina.com.cn/jjxw/2026-08-19/doc-ininwiep9311904.shtml
Hong Kong constitue le grand canal physique. Ici, c’est le client qui fait le déplacement.
Les visiteurs du continent ont souscrit en 2024 pour 62,8 milliards de dollars de Hong Kong (plus de 7 milliards d’euros) de contrats nouveaux à Hong Kong, en hausse de plus de 6 %, selon les chiffres de l’Insurance Authority. Source : Cailian Press (财联社), avril 2025. https://www.cls.cn/detail/2016452
L’Insurance Authority ne publie plus le chiffre des visiteurs du continent depuis le premier trimestre 2025. Source : Sina Finance (新浪财经), avril 2026. https://finance.sina.cn/insurance/hydt/2026-04-27/detail-inhvxxww8989618.d.html
Les gestionnaires de patrimoine disposent d’une passerelle plus étroite, réservée aux résidents de la Greater Bay Area et tenue par des banques et des courtiers des deux côtés de la frontière.
La révision des règles du Cross-boundary Wealth Management Connect, entrée en vigueur le 26 février 2024, a relevé le quota individuel de 1 million à 3 millions de RMB. Source : China Banking and Insurance News (中国银行保险报), repris par Sina Finance, février 2024. https://finance.sina.com.cn/jjxw/2024-02-29/doc-inaksefw5633240.shtml
Fin juin 2026, plus de 180 000 particuliers avaient adhéré au Wealth Management Connect, pour 140,3 milliards de RMB de flux transfrontaliers. Source : China News Service (中新社), juillet 2026. https://www.locpg.hk/20260728/e4509bca49aa4df4868295e8e7616552/c.html
La licence d’abord, et elle s’étend désormais au marketing
La loi sur l’assurance désigne qui peut vendre et fixe le prix de l’infraction.
L’exercice illégal d’une activité d’assurance commerciale est puni de la fermeture de l’activité, de la confiscation des gains illicites et d’une amende d’une à cinq fois leur montant, ou de 200 000 à 1 million de RMB lorsque ces gains sont inférieurs à 200 000 RMB. Source : loi sur l’assurance de la République populaire de Chine (保险法), article 158, version modifiée de 2015, publiée par l’Administration d’État de régulation du marché. https://www.samr.gov.cn/zw/zfxxgk/fdzdgknr/bgt/art/2023/art_4c715a53f3d4402c89f62ae77809f638.html
Les règles sur l’assurance en ligne, en vigueur depuis février 2021, dressent la liste de ce qui est interdit en ligne à une société non agréée.
Seuls les établissements d’assurance agréés peuvent exercer l’assurance sur internet. Les autres n’ont le droit ni de conseiller sur un produit, ni de comparer des offres, ni de calculer ou de chiffrer une prime, ni de concevoir une garantie, ni d’instruire une souscription, ni d’encaisser des primes. Source : Commission chinoise de régulation des banques et des assurances, mesures de supervision de l’assurance sur internet, ordonnance n° 13 de 2020, articles 3 et 23, décembre 2020. https://www.gov.cn/zhengce/zhengceku/2020-12/14/content_5569402.htm
Le texte le plus récent vise le marketing lui-même.
Depuis le 30 septembre 2026, l’offre de produits financiers à des résidents du continent par une institution étrangère non agréée constitue une activité financière illégale, et sa promotion en ligne est interdite. Le marketing par comptes officiels, livestream et vidéo courte doit passer par la plateforme de l’institution ou par des comptes qu’elle a ouverts légalement, et être assuré par ses salariés. L’assurance figure nommément parmi les produits financiers visés. Source : Banque populaire de Chine et sept autres régulateurs, mesures d’administration du marketing en ligne des produits financiers, annonce n° 9 de 2026, publiée par l’Administration du cyberespace de Chine (国家网信办), avril 2026. https://www.cac.gov.cn/2026-04/24/c_1778769008779432.htm
Hong Kong a sa propre ligne rouge, que les deux rives font respecter.
Un résident du continent doit se rendre en personne à Hong Kong pour acheter et signer un contrat hongkongais. Acheté sur le continent, un tel contrat devient une « police souterraine » illégale, que le droit du continent ne protège pas. Source : Xinhua (新华网), relayant la mise en garde de la Commission chinoise de régulation de l’assurance, avril 2016. http://www.xinhuanet.com/politics/2016-04/26/c_128930562.htm
L’Insurance Authority de Hong Kong interdit aux intermédiaires agréés à Hong Kong tout démarchage sur le continent, invite les visiteurs à souscrire en personne à Hong Kong et affiche une tolérance zéro envers la vente sans licence. Le même article relevait qu’un compte officiel WeChat tenu par la succursale d’une agence du Guangdong renvoyait ses lecteurs vers le WeChat d’un conseiller pour des contrats hongkongais, hors du périmètre autorisé de l’agence. Source : Beijing News (新京报), repris par Sina Finance, octobre 2024. https://finance.sina.com.cn/money/insurance/bxdt/2024-10-15/doc-incsrqpv0818946.shtml
En octobre 2024, les antennes de Shenzhen et du Guangdong du régulateur national ont lancé, auprès de toutes les banques et de tous les assureurs, une campagne contre la vente illégale d’assurance étrangère. Source : 21st Century Business Herald (21世纪经济报道), octobre 2024. https://www.21jingji.com/article/20241014/herald/ff62795fba9d7c2bb4c14d8321b0de57.html
Le coût d’un client, et la durée de la vente
Aucun chiffre daté et publié ne renseigne le coût d’un prospect qualifié en assurance en Chine. Voici ce que l’on peut sourcer.
Point de départ : un vendeur coté qui publie les deux données. Les comptes de Yuanbao font ressortir environ 72 RMB de frais commerciaux et marketing par contrat nouveau en 2025 (notre calcul : 2 217,2 millions de RMB rapportés à 30,7 millions de contrats). Comme ces dépenses servent aussi la clientèle existante, il faut y voir un plancher grossier, et pour la seule vente en ligne.
Dans le crédit à la consommation, où la presse spécialisée suit l’indicateur, les montants sont autrement plus élevés.
Les prêteurs à la consommation déboursaient en moyenne 1 300 à 2 000 RMB pour conquérir un client, et le coût du trafic issu des flux de vidéo courte est passé d’environ 1 300 RMB en 2020 à 2 100 RMB à la mi-2024. Source : Sina Finance (新浪财经), mars 2025. https://finance.sina.com.cn/money/bank/bank_hydt/2025-03-31/doc-inerqfeh6932568.shtml
Aucune enquête datée ne mesure non plus le temps de décision d’un acheteur chinois. La réglementation fixe en revanche l’issue de la vente : un contrat de long terme reste révocable pendant le délai de rétractation, et la commission de l’agent s’étale désormais sur cinq ans.
Les contrats d’assurance de plus d’un an vendus en banque doivent prévoir un délai de rétractation de 15 jours. Source : Commission chinoise de régulation des banques et des assurances, circulaire n° 179 de 2019, août 2019. https://www.gov.cn/zhengce/zhengceku/2019-12/03/content_5457853.htm
Un client ne compte donc qu’une fois ce délai écoulé, et un canal se juge à ses renouvellements.
Le verdict : se faire agréer ou s’adosser à un partenaire, puis bâtir sur WeChat
Pour un assureur ou un gérant d’actifs étranger, tout se résume à une question : sous quelle licence le client se trouve-t-il ?
Créer sa propre entité sur le continent reste la voie longue. Un assureur étranger peut désormais la détenir en totalité, et il garde la main sur le client. La voie rapide passe par un partenaire agréé : un assureur chinois, une banque, ou une plateforme comme WeSure, qui distribue déjà un assureur à capitaux étrangers. La relation appartient alors au partenaire. L’accès aux données et les niveaux de service se négocient avant le lancement, jamais après. Deux clauses priment. À qui reviennent les contacts WeCom si l’accord prend fin ? Et sous quel délai le partenaire traite-t-il un prospect que votre marque a payé ?
Les sociétés de gestion et les banques privées disposent de moins d’ouvertures encore. Le Wealth Management Connect permet aux résidents de la Greater Bay Area d’investir de l’autre côté de la frontière, dans la limite de 3 millions de RMB, et la vente y est assurée par des banques et des courtiers agréés de part et d’autre. Un fonds qui vise ce rayon doit se faire distribuer par l’un d’eux.
La voie hongkongaise suppose un agrément à Hong Kong. Marketing et ventes se font alors sur place, et aucun message destiné aux résidents du continent ne doit transiter par les plateformes du continent.
Quelle que soit la voie retenue, tout se construit sur WeChat : un compte de service vérifié au nom de l’entité agréée, WeCom sur le téléphone de chaque vendeur agréé. Tout compte Channels, Douyin ou RedNote qui promeut un produit doit appartenir à l’institution, comme l’exigent les nouvelles règles. La conception du compte de service et du mini-programme revient à ChinaWebFoundry, le pôle web et hébergement en Chine du groupe. Quant à la manière dont les plateformes conduisent à la vente, notre dossier sur les réseaux sociaux chinois en traite le volet commercial.
Ce que montre notre expérience de l’assurance, et ce qu’elle ne montre pas
Notre référence dans l’assurance est hongkongaise. Pour Blue Insurance, premier assureur vie entièrement numérique de Hong Kong, nous avons conçu un site bilingue, chinois et anglais, et piloté la campagne de lancement sur les réseaux sociaux et en publicité numérique. Blue a gagné 10 000 abonnés sur les réseaux sociaux dès le premier mois et plus de 3 000 inscriptions à sa newsletter dès la première semaine (chiffres publiés de l’étude de cas).
Ces clients sont hongkongais. Au vu des règles exposées plus haut, un assureur de Hong Kong ne peut pas orienter ce tunnel vers le continent. Ce qui se transpose, c’est la mécanique. Chaque création de la campagne renvoyait à une étape suivante unique et claire, de sorte que l’audience achetée est devenue une audience acquise.
Par où commencer
Par la licence, avant le canal. Pour une société financière, un plan d’entrée sur le marché tranche la question de l’entité qui détiendra le client avant qu’un seul yuan parte en achat média. C’est l’objet de notre conseil en entrée sur le marché, mené au projet et chiffré après un premier échange.
FAQ
Un assureur étranger peut-il vendre des contrats en ligne à des clients chinois ?
Pas depuis l’étranger. En Chine, seuls les établissements d’assurance agréés peuvent exercer l’assurance en ligne, et depuis le 30 septembre 2026, l’offre de produits financiers à des résidents du continent par une institution étrangère non agréée constitue une activité financière illégale. Un assureur étranger vend donc par sa propre entité agréée sur le continent ou par un partenaire agréé.
Un client du continent peut-il acheter un contrat hongkongais ?
Oui, à Hong Kong. Il doit s’y rendre et signer en personne. Vendu sur le continent, un contrat hongkongais devient une « police souterraine » illégale, et l’Insurance Authority de Hong Kong interdit aux intermédiaires agréés tout démarchage sur le continent. Les visiteurs du continent ont souscrit en 2024 pour 62,8 milliards de dollars de Hong Kong (plus de 7 milliards d’euros) de contrats nouveaux.
Pourquoi WeChat domine-t-il la distribution financière en Chine ?
Parce que le client y reste. Qu’il vienne de Douyin, d’une agence bancaire ou d’une plateforme, le prospect devient un contact WeCom d’un vendeur agréé, qui le suit jusqu’au renouvellement. Par WeCom, les entreprises servent chaque jour plus de 750 millions d’utilisateurs de WeChat. Et tout compte qui promeut un produit doit appartenir à l’institution agréée.
Combien coûte un prospect qualifié en assurance en Chine ?
Aucun chiffre daté n’a été publié. Les repères sourcés les plus proches : Yuanbao, intermédiaire en ligne coté, a dépensé environ 72 RMB de frais commerciaux et marketing par contrat nouveau en 2025, selon notre calcul à partir de ses comptes, et les prêteurs à la consommation déboursaient 1 300 à 2 000 RMB par client. Un client vie ou patrimonial de long terme coûtera nettement plus que le premier chiffre.
Étudions ensemble une voie agréée vers la Chine pour vos produits financiers
Mis à jour le 15 octobre 2026
Un projet Chine en tête ? Prenons un café.
Dites-nous où vous en êtes et où vous voulez aller.